


ماخذ: iea.org
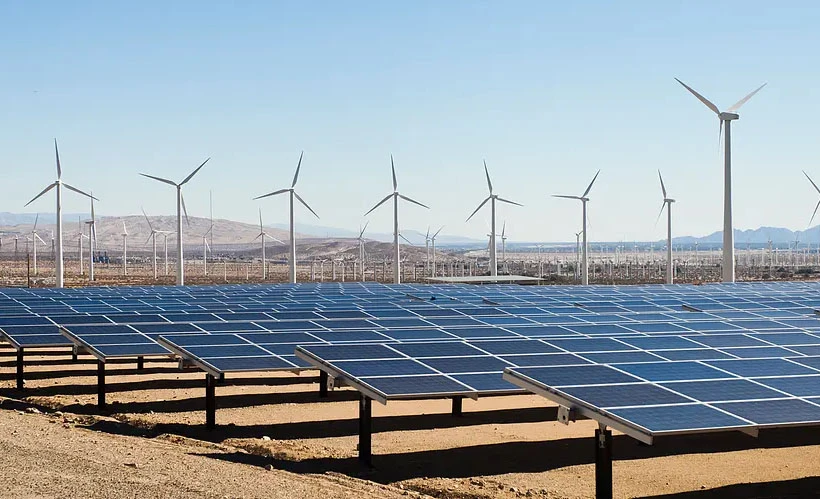
بین الاقوامی توانائی ایجنسی کے مطابق، شمسی، ہوا اور دیگر قابل تجدید ذرائع سے بجلی پیدا کرنے کی نئی صلاحیت 2021 میں دنیا بھر میں ریکارڈ سطح تک بڑھ گئی اور اس سال مزید بڑھے گی کیونکہ حکومتیں تیزی سے قابل تجدید توانائی کے تحفظ اور آب و ہوا کے فوائد سے فائدہ اٹھانے کی کوشش کر رہی ہیں۔
IEA کے تازہ ترین اعدادوشمار کے مطابق، دنیا نے سپلائی چین کے چیلنجوں، تعمیراتی تاخیر اور خام مال کی بلند قیمتوں پر قابو پاتے ہوئے 2021 میں 295 گیگا واٹ نئی قابل تجدید بجلی کی صلاحیت کا اضافہ کیا۔قابل تجدید توانائی مارکیٹ اپ ڈیٹ. توقع ہے کہ اس سال عالمی صلاحیت میں اضافہ 320 گیگا واٹ ہو جائے گا – جو کہ جرمنی کی بجلی کی پوری طلب کو پورا کرنے یا قدرتی گیس سے یورپی یونین کی کل بجلی کی پیداوار کے برابر ہونے کے برابر ہوگا۔ سولر پی وی 2022 میں قابل تجدید توانائی کی عالمی ترقی کا 60 فیصد حصہ لے گا، اس کے بعد ہوا اور پن بجلی۔
یوروپی یونین میں، 2021 میں سالانہ اضافے تقریباً 30 فیصد بڑھ کر 36 گیگا واٹ ہو گئے، جو بالآخر ایک دہائی قبل قائم کیے گئے 35 گیگا واٹ کے بلاک کے پچھلے ریکارڈ سے تجاوز کر گئے۔ 2022 اور 2023 کے لیے اضافی قابل تجدید ذرائع کی صلاحیت بجلی کے شعبے میں روسی گیس پر یورپی یونین کے انحصار کو نمایاں طور پر کم کرنے کی صلاحیت رکھتی ہے۔ تاہم، اصل شراکت کا انحصار خطے کی توانائی کی طلب کو برقرار رکھنے کے لیے متوازی توانائی کی کارکردگی کے اقدامات کی کامیابی پر ہوگا۔
IEA کے ایگزیکٹیو ڈائریکٹر فاتح بیرول نے کہا، "حالیہ مہینوں میں توانائی کی منڈی میں ہونے والی پیش رفت نے - خاص طور پر یورپ میں - نے ایک بار پھر ثابت کیا ہے کہ توانائی کی حفاظت کو بہتر بنانے میں قابل تجدید ذرائع کا اہم کردار ہے، اس کے علاوہ اخراج کو کم کرنے میں ان کی اچھی طرح سے قائم شدہ تاثیر بھی"۔ "سرخ فیتہ کاٹنا، قابل تجدید ذرائع کی تیزی سے تعیناتی کے لیے اجازت کو تیز کرنا اور صحیح ترغیبات فراہم کرنا کچھ اہم ترین اقدامات ہیں جو حکومتیں آج کے توانائی کے تحفظ اور مارکیٹ کے چیلنجوں سے نمٹنے کے لیے لے سکتی ہیں، جبکہ ہمارے بین الاقوامی آب و ہوا کے اہداف تک پہنچنے کے امکان کو زندہ رکھتے ہوئے"۔
اس سال اب تک قابل تجدید ذرائع کی نمو ابتدائی طور پر توقع سے کہیں زیادہ تیز ہے، جو چین، یورپی یونین اور لاطینی امریکہ میں مضبوط پالیسی سپورٹ کے ذریعے کارفرما ہے، جو کہ ریاستہائے متحدہ میں متوقع نمو سے کم ہونے کی تلافی سے زیادہ ہے۔ ہوا اور شمسی توانائی کے لیے نئی ترغیبات اور چین اور جنوب مشرقی ایشیا سے شمسی PV درآمدات کے خلاف تجارتی کارروائیوں سے امریکی نقطہ نظر پر غیر یقینی صورتحال چھائی ہوئی ہے۔
تاہم، آج کی پالیسی کی ترتیبات کی بنیاد پر، قابل تجدید توانائی کی عالمی نمو اگلے سال اپنی رفتار کھونے والی ہے۔ مضبوط پالیسیوں کی عدم موجودگی میں، 2023 میں دنیا بھر میں قابل تجدید توانائی کی صلاحیت میں اضافہ متوقع ہے، کیونکہ شمسی توانائی کے لیے مسلسل پیش رفت کو پن بجلی کی توسیع میں 40 فیصد کمی اور ہوا کے اضافے میں تھوڑی تبدیلی سے پورا کیا جاتا ہے۔
جب کہ توانائی کی منڈیوں کو بے یقینی کی ایک وسیع رینج کا سامنا ہے، حکومتوں کی جانب سے توانائی کی حفاظت اور قابل استطاعت پر مضبوط توجہ – خاص طور پر یورپ میں – توانائی کی کارکردگی کے حل اور قابل تجدید توانائی کی ٹیکنالوجیز کی تعیناتی کو تیز کرنے کی کوششوں کے پیچھے نئی رفتار پیدا کر رہی ہے۔ اس لیے 2023 اور اس کے بعد کے لیے قابل تجدید ذرائع کا نقطہ نظر بڑی حد تک اس بات پر منحصر ہو گا کہ آیا نئی اور مضبوط پالیسیاں اگلے چھ مہینوں میں متعارف کرائی اور نافذ کی جائیں گی۔
قابل تجدید بجلی کی صلاحیت میں موجودہ نمو موجودہ سپلائی چین اور لاجسٹک چیلنجوں کے بغیر اور بھی تیز ہوگی۔ سولر پی وی اور ونڈ پلانٹس کی تنصیب کی لاگت 2022 اور 2023 کے دوران وبائی امراض سے پہلے کی سطحوں سے زیادہ رہنے کی توقع ہے کیونکہ اجناس اور مال برداری کی قیمتوں میں اضافہ، ایک دہائی کے گرتے ہوئے اخراجات کو الٹ کر۔
تاہم، وہ مسابقتی رہیں کیونکہ قدرتی گیس اور دیگر جیواشم ایندھن کے متبادل کی قیمتیں بہت تیزی سے بڑھی ہیں۔
شمسی پی وی کی صلاحیت میں عالمی اضافہ اس سال اور اگلے دونوں سالوں میں نئے ریکارڈ توڑنے کے لیے تیار ہے، جس کی سالانہ مارکیٹ 2023 میں 200 گیگاواٹ تک پہنچ جائے گی۔ چین اور ہندوستان میں شمسی توانائی کی ترقی تیز ہو رہی ہے، بڑے پیمانے پر منصوبوں کے لیے مضبوط پالیسی سپورٹ کی وجہ سے، جسے فوسل فیول متبادل کے مقابلے میں کم قیمت پر مکمل کیا جا سکتا ہے۔ یوروپی یونین میں، گھرانوں اور کمپنیوں کی چھتوں پر شمسی تنصیبات سے توقع کی جاتی ہے کہ بجلی کے بل بڑھنے کے ساتھ ہی صارفین کو پیسے بچانے میں مدد ملے گی۔
پالیسی کی غیر یقینی صورتحال کے ساتھ ساتھ طویل اور پیچیدہ اجازت دینے والے ضوابط، ہوا کی صنعت کے لیے بہت تیزی سے ترقی کو روک رہے ہیں۔ 2020 میں غیر معمولی اعلی تنصیبات کے بعد 2021 میں 32 فیصد ڈوبنے کے بعد، اس سال اور اگلے سال سمندری ہوا کی نئی صلاحیت میں اضافے کی توقع ہے۔
گزشتہ سال چین میں زبردست چھلانگ لگانے کے بعد 2022 میں عالمی سطح پر آف شور ہوا کی صلاحیت کے نئے اضافے میں 40 فیصد کمی واقع ہو گی کیونکہ ڈویلپرز سبسڈی کی آخری تاریخ کو پورا کرنے کے لیے پہنچ گئے تھے۔ لیکن عالمی اضافہ اب بھی 2020 کے مقابلے میں اس سال 80 فیصد سے زیادہ ہونے کا راستہ ہے۔ اس سال اپنی سست رفتار توسیع کے باوجود، چین 2022 کے آخر میں یورپ کو پیچھے چھوڑ کر دنیا کی سب سے بڑی آف شور ہوا کی گنجائش کے ساتھ مارکیٹ بن جائے گا۔ .
بائیو فیول کی طلب 2021 میں اپنی وبائی کم ترین سطح سے 155 بلین لیٹر سے زیادہ تک پہنچ گئی – 2019 کی سطح کے قریب۔ 2022 میں 5 فیصد اور 2023 میں 3 فیصد کی طلب میں اضافے کی توقع ہے۔ تاہم، یوکرین پر روس کے حملے کے اثرات نے 2022 میں بائیو ایندھن کی نمو کے لیے ہماری سابقہ پیشین گوئی میں 20 فیصد کمی کا باعث بنا ہے۔ پٹرول اور ڈیزل، نیچے کی طرف نظرثانی کا زیادہ تر حصہ نقل و حمل کی سستی طلب سے ہوتا ہے، جو کہ بڑھتے ہوئے افراط زر کے دباؤ، کمزور عالمی اقتصادی ترقی اور چین میں کووِڈ سے متعلقہ نقل و حرکت کی پابندیوں سمیت عوامل کے امتزاج سے متاثر ہوا ہے۔


